
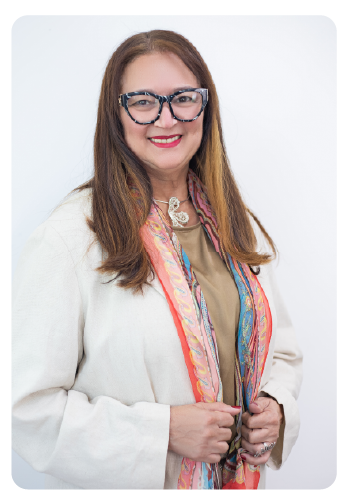
Lieda Amaral
Tributarista. Ex-Secretária Adjunta da Receita Federal, membro do Grupo de Estudos Técnicos de Reforma Tributária do CFC, professora e coordenadora de cursos de Pós Graduação da Faculdade de Gestão BSSP. Sócia da BSSP Consulting. Autora de livros e artigos em periódicos especializados. Auditora Fiscal aposentada.
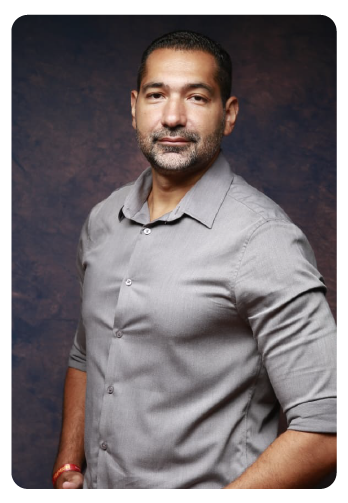
Anderson Fumaux
Perito Contábil. Mestre em Ciências Contábeis, Especialista em IFRS e Valuation, Pós-Graduado em Controladoria e Finanças e Graduado em Ciências Contábeis. Diretor da AF Treinamento e Capacitação Profissional, Conselheiro de Normas Técnicas no Grupo Epicus, Diretor Vogal de Perícia e Finanças no IBEFRIO, Consultor de Assuntos Estratégicos, Autor dos Livros “IFRS na Prática”, “Manual da Perícia Financeira” e "Contabilidade para as carreiras policiais", Professor de Cursos Profissionais, MBAs e preparatório para concursos.